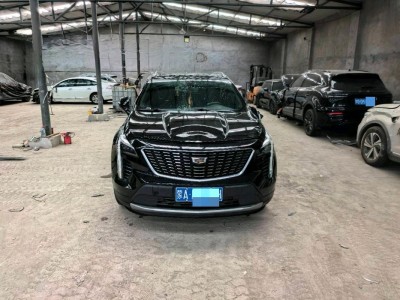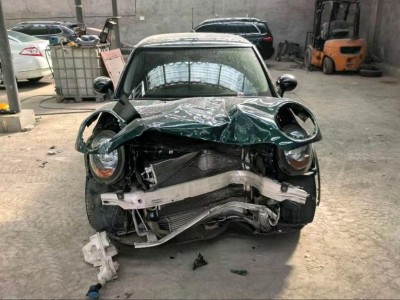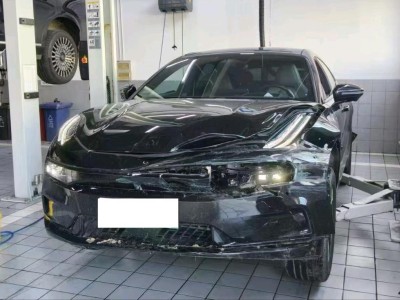


先给结论:全损车便不便宜,跟能不能入手是两件事。全损只是保险公司的一个定损口径,不代表车一定废,更不代表你买回来就能赚钱。我见过太多同行冲着低价下手,修完一算账才发现白忙两个月。挑这类车,我一般先上事故车批发网看车源和行情,再按下面三关过一遍。
先把「全损」两个字理解对
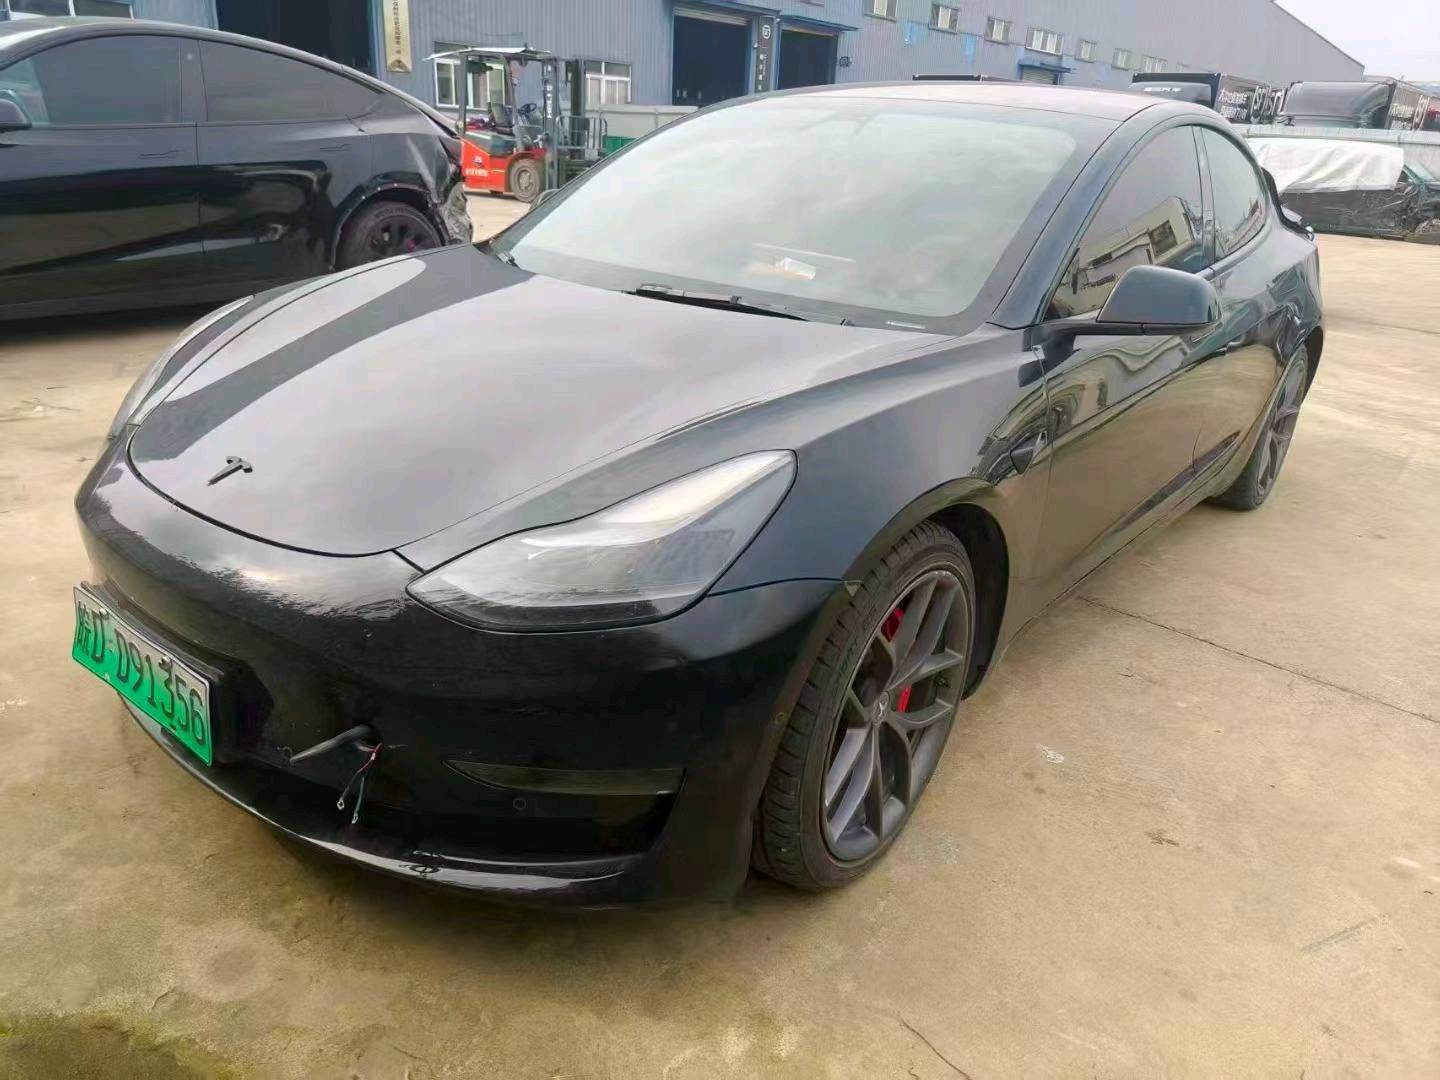
全损的意思不复杂:保险公司评估后认为,这台车的维修费用已经接近或超过车辆当时的实际价值,于是按全损赔付处理,车残值随后进入流通渠道。所以全损车里其实分两种:
一种是伤情可控的全损,比如中高端车,伤在车门、翼子板、机盖这类覆盖件上,换件喷漆的活,只是按保险的定损标准算下来不划算,才被定为全损。另一种是伤得很深的全损,结构件严重变形、水淹、火烧这些,价格往往低得诱人。看着都是全损,能不能碰是天壤之别。
第1关:伤型关,红线上的再便宜也不接
这道关不看价格,只看伤。大梁和ABC柱切割焊接的、水淹的、火烧的、气囊爆开的,我一律不接。尤其提醒一句:雨季过后流通的全损车里,水淹车占比明显上来,报价通常低得反常,这种便宜就是坑。守住覆盖件伤这一条线,全损车这门生意才有得谈。
第2关:成本关,修完了到底剩多少
过了红线关,才轮到算账。公式还是那一条:毛利 = 修复后市价 − 残值(收车价)− 整备成本 − 隐形成本。这里的残值,指的就是你收车掏出去的钱,未修复状态的车价。全损车最容易出问题的地方在两块:一是件源,热门车型好办,冷门车等件就拖掉半个利润;二是整备成本的浮动,拆开之后发现里层还有伤,预算直接翻。
第3关:市价关,全损记录是要打折的
这一关最多人漏。车辆的全损记录会跟着车走,买家一查就知道,所以修复后的成交价不能按正常二手车的行情估,得按「有全损记录」的同款车实际成交水平来算,中间那段落差,就是你要预留的折价空间。拿正常行情去套全损车,账面上人人都是暴利,实际上一台都赚不到。
两台车的对比账,一看就明白
同样是全损,看这两台(金额为行情估算仅供参考):
| 对比项 | A车:紧凑型轿车 | B车:中型轿车 |
|---|---|---|
| 全损原因 | 覆盖件伤,定损超标 | 伤及结构件,气囊爆开 |
| 残值(收车价) | 约4.2万 | 约3.1万,便宜一万多 |
| 整备成本 | 约0.9万 | 无法在合规范围内修复 |
| 修复后市价(含全损记录折价) | 约6.2万 | — |
| 老周的选择 | 接,毛利约1.1万 | 不接,红线,便宜也不碰 |
B车比A车便宜一万多,看着更香,但这种便宜是拿风险换的。修车厂赚的是修得出来、卖得出去的钱,不是赌一把的钱。
一句话收束
全损车能不能入手,就看三句话:伤在不在自己能修的范围、修完成本控不控得住、卖掉时全损记录折价之后还有没有利润。三条都过,便宜才是真的便宜;哪条过不去,再低的价格都是个坑。收车付款前把账算清,手别快。另外一条底线照旧:车况在出售时如实告知买家,哪块修过、怎么修的,明说。
声明:本文内容及版权均属事故车批发网(shiguchepifa.com)所有,禁止转载,违法必究。