


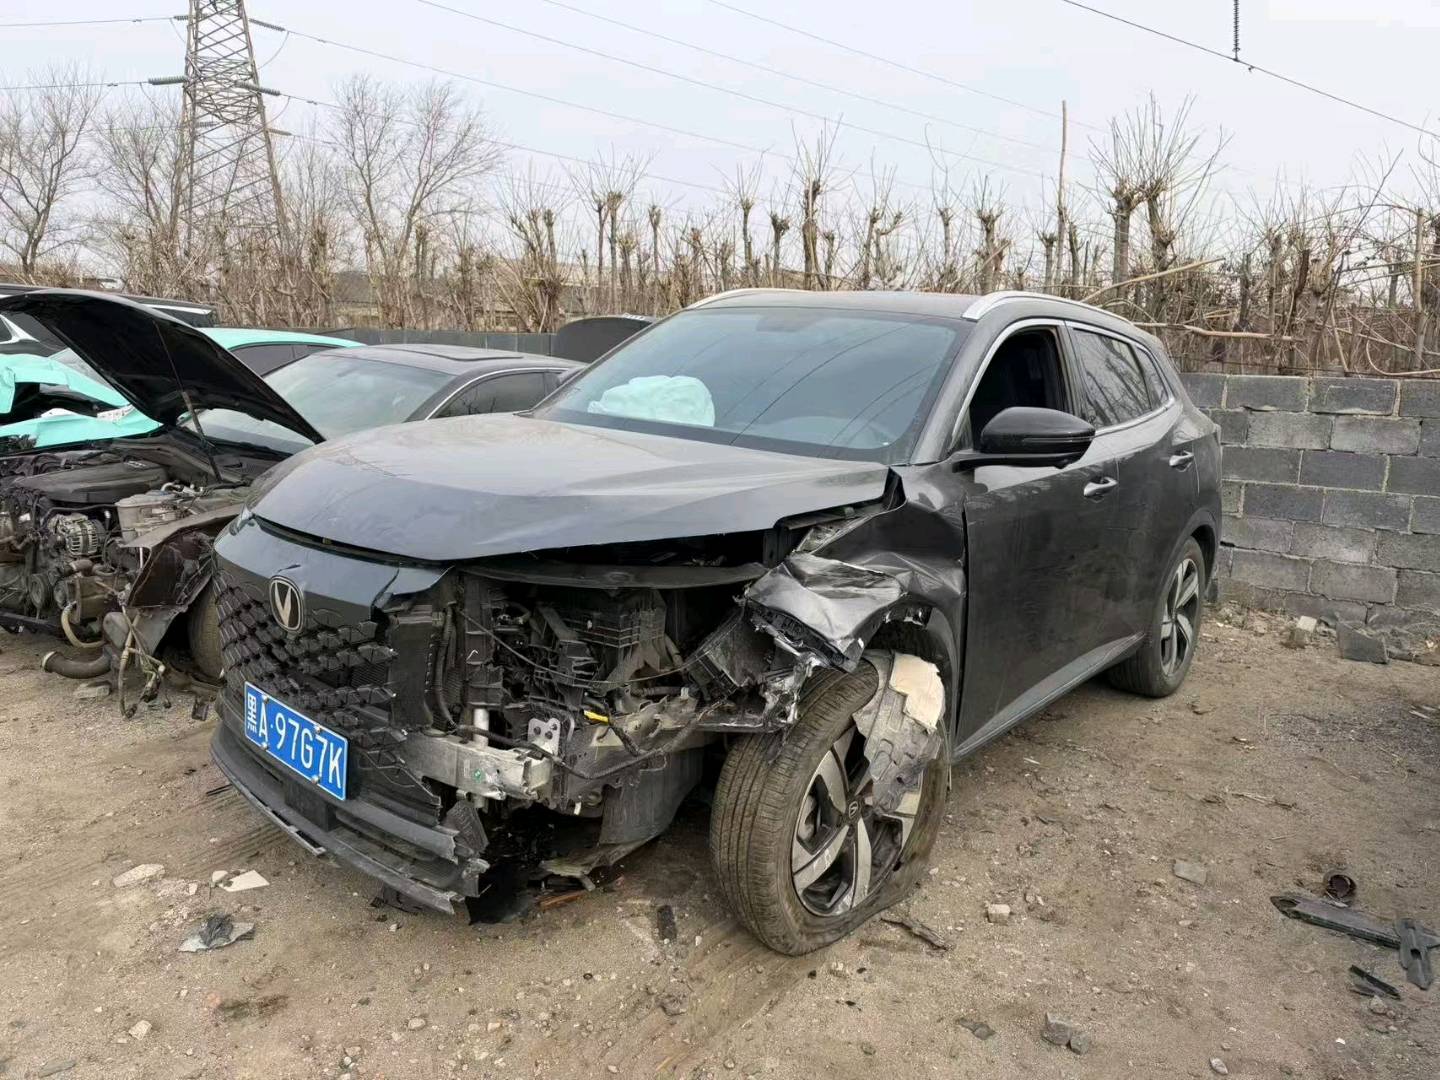
不少修理厂同行,还有准备入手事故修复车的车主,心里都有一个疑问:事故车修好之后,到底能不能正常买保险?经常听到有人说事故车会被拒保、买不了车损险,其实这个说法并不绝对。结合我们修理厂多年处理修复车投保的实操经验跟大家说清楚:手续合规、维修达标、顺利过户的事故车,修好之后是可以正常购买保险的,只是和普通私家车相比,有不少细节需要留意,避开这些误区,投保就能少走很多弯路。
首先要分清交强险和商业险的区别,二者的承保标准不一样。交强险是法定强制保险,只要车辆能够正常过户、登记状态正常,没有达到报废标准,年检可以通过,不管之前是不是事故车、是不是推定全损残值车,交强险一般都能正常投保,这个门槛相对很低。很多人担心的投保难题,主要集中在商业险,也就是车损险,三者险大多情况下都可以正常承保。
很多事故车投保被卡,并不是 “只要出过事故就不给买保险”,而是看事故类型、修复情况。如果只是前杠、大灯、翼子板这类覆盖件受损,没有伤到车身结构,修复完成之后,车况稳定,大部分保险公司都可以正常承保车损险,保费和同年限二手车差别不大。但如果是大梁变形、ABC 柱切割焊接的结构性事故车,或是泡水、火烧车,核保会严格很多,部分保险公司会选择拒保车损险,或者上调保费,并不是所有公司一刀切拒保。
想要顺利给修好的事故车投保,有一件事千万不能偷懒:如实告知车况。有些同行或者车主觉得,车子外观修好了,保险公司查不出来,投保的时候刻意隐瞒重大事故、全损记录。就算侥幸出了保单,后期一旦出险理赔,保险公司调取历史出险记录、维修档案,会以未如实告知为由拒赔,前期修车投入全部白费,得不偿失。诚信申报车况,才是长期稳妥的做法。
我们修理厂平时修复事故车,都会养成留存全套维修资料的习惯。车辆进厂的受损照片、拆解记录、维修清单、配件单据、竣工检测报告全部整理归档。遇到保险公司核保问询或者要求核验资料时,完整的维修记录可以证明车辆按照规范修复,关键安全部件达标,能够有效提高承保通过率。修复完成后,一定要先做全车安全检测,刹车、转向、气囊、线路等关键系统必须合格,顺利通过年检,这是投保上路的前提。
还有一点,不同保险公司的核保政策差异很大。这家公司不给车损险,换另一家或许可以正常承保。我们平时遇到修复事故车投保,都会多渠道询价对比,看清楚承保范围、免责条款,不要只问保费高低。同时,我们采购事故残值车的时候,也会提前留意出险记录,优先选择非结构性事故车源,后续修复完投保、转卖都会更顺畅,我们长期从事故车批发网挑选车源,选车阶段就提前评估后续保险流通性,降低后期麻烦。
最后给大家总结一下:事故车修好能不能买保险,核心看三点:车辆手续合法、维修合格能过年检、如实申报车况。满足条件,交强险、三者险基本都没问题;车损险能不能投,取决于事故轻重和保险公司核保规则,结构性事故车要提前做好只能投三者险的心理预期。
不用一听是事故车就默认没法上保险,但是也不能掉以轻心。把车况修好、资料备齐、如实告知,提前了解各家保险公司政策,就能避开投保和理赔里的大坑,车子修好之后正常买保险、合法上路。
声明:本文内容及版权均属事故车批发网(shiguchepifa.com)所有,禁止转载,违法必究。


